こんにちは、kuniです。
打合せや配達のために電動自転車を買うと、個人事業主なら経費にできるのか、購入した年にすべて処理できるのかが気になります。
考える順番は、事業に必要な支出か、私用も含むか、購入費をどの方法で処理するかの三つです。
仕事で使う予定があるというだけで、家族の買い物や休日の利用を含めた全額が自動的に経費になるわけではありません。
また、電動自転車は金額によって減価償却などの確認が必要になり、取得した時期と申告の条件によって選べる扱いも変わります。
この記事は2026年10月24日に確認した国税庁の案内をもとに、電動自転車の経費処理で準備したい記録と確認事項を説明します。
個別の申告額を決める際は、取引の状況を税理士や税務署へ伝えて確認してください。
- 1事業と私用を分ける考え方
- 2購入費と減価償却の確認順
- 3走行記録と証拠の残し方
- 4申告前に相談したい取引
知っておきたい基本ポイント
- 無理のない利用範囲(体調や路面状況に応じた安全な走行を優先)
- 事前の公式仕様確認(車体ごとの制限や自治体の最新ルールの把握)
- 定期的な日常点検(空気補充やブレーキの効きを習慣づける)
電動自転車を経費にする条件
購入費の金額を見る前に、まず何の仕事に、どのように使うのかを確認しましょう。
電動自転車という商品の種類だけで経費になるのではなく、事業との関係を説明できることが出発点です。
事業に必要な移動かを考える
個人事業主の必要経費を考えるときは、事業収入を得るための費用や業務上の支出であるかを確認します。
取引先への訪問、業務に必要な物品の運搬、配達など、実際の使い方を具体的に言えるようにしましょう。
一方、事業を営んでいる人が買ったものでも、家族の送迎や休日の買い物だけに使うなら、事業用だと説明する根拠にはなりません。
購入者が個人事業主であることと、支出が事業に必要であることは別の判断です。
自宅から仕事場へ通うための利用も、通勤という名前だけで一律に全額を決めず、その事業の状況や使い方を確認する必要があります。
ほかの人の申告例と同じ形にするより、自分の事業で電動自転車を使う理由を短い文章で残してみてください。
たとえば訪問先が近距離にまとまっており、業務用の荷物を運ぶために使うといった説明は、利用記録を作るときの軸になります。
税務上の扱いに迷う場合も、車体の価格だけでなく、こうした利用状況を伝えるほうが具体的な相談につながります。
私用があれば記録で区分する
仕事と生活の両方で使う一台では、家事上の部分と業務上の部分を区分して考えます。
国税庁は、両方に関係する費用のうち、取引の記録などに基づいて業務遂行上直接必要だったことが明らかに区分できる金額を必要経費とする考え方を案内しています。
つまり、なんとなく半分くらいだと思う割合を決めるだけではなく、その割合を説明する材料を残すことが大切です。
自転車の場合、走行距離や利用回数、使った目的などが、利用実態を把握する手掛かりになります。
ただし、どの基準が適切かは使い方によって異なり、記録を作ればどんな割合でも認められるわけではありません。
仕事の移動に私用の立寄りを加えた場合など、分け方が曖昧な利用も記録して、判断に迷う点を相談してください。
事業用の割合は大きいほど得だという考えで決めず、実際に説明できる範囲を考えましょう。
(出典:国税庁「必要経費の知識」)
利用記録は簡単な形で続ける
細かい記録を作ろうとして一週間でやめるより、毎回書ける項目を決めるほうが実用的です。
日付、行先、仕事の目的、往復の距離、私用の有無を一行ずつ残す形から始められます。
走行距離計がある車種なら、出発と帰着の表示を記録する方法もあります。
距離計のない車体では、経路を地図で確認するなど、自分が後から見直せる方法を選びましょう。
そのとき、片道と往復を混同しないように記録の決まりをそろえることが大切です。
配達などで一日に何度も使う場合は、業務の記録と自転車の記録を対応させると、利用目的を追いやすくなります。
予定表に訪問の記録があるなら、それと同じ日付で走行を記録すると、年末に思い出す負担を減らせます。
実態より多く見せるために距離を追加したり、私用の利用を記録から落としたりせず、同じ基準で続けてください。
記録の目的は、税金を減らす数字を作ることではなく、仕事に使った部分を説明できるようにすることです。
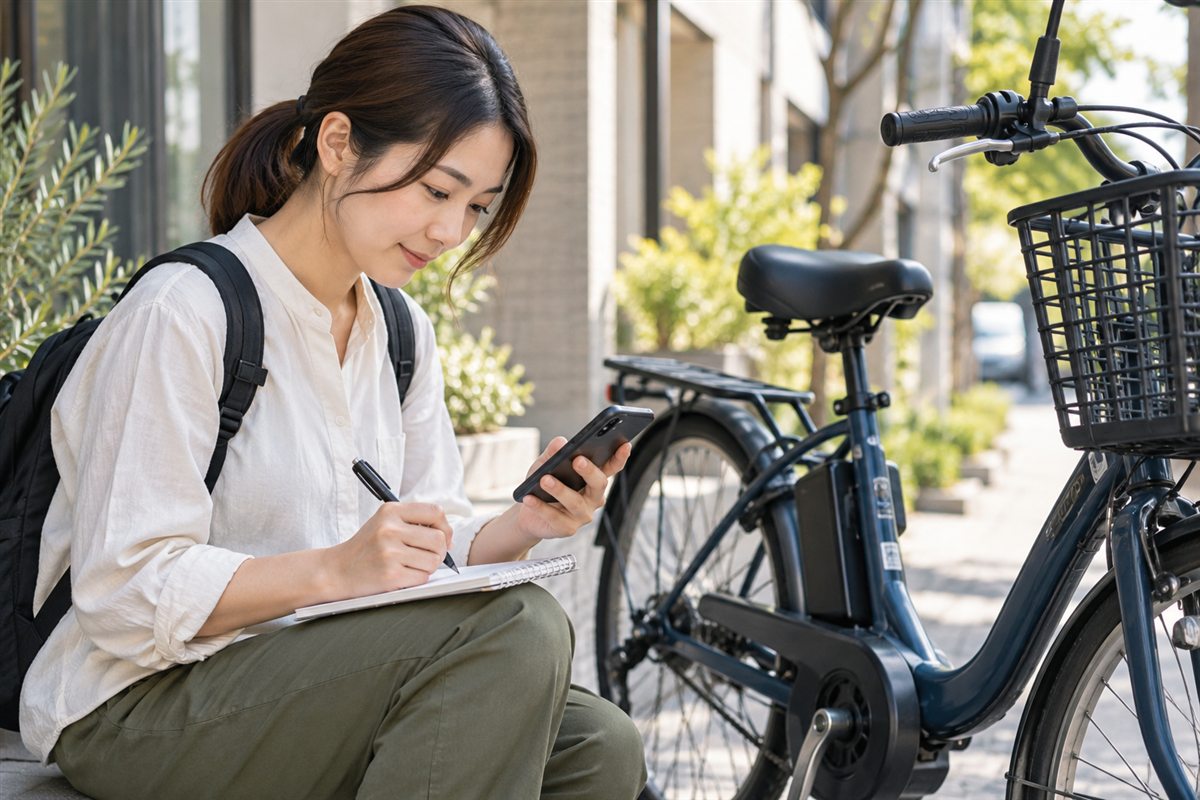
領収書だけで判断しない
購入時の領収書や請求書は重要ですが、それだけで事業利用の割合や使い始めた日まで分かるとは限りません。
商品名、型番、購入日、金額、購入先が分かる書類と、実際に業務へ使い始めた日を合わせて残しましょう。
通販なら注文内容、決済の記録、納品書、保証書など、取引の流れを確認できる情報を保管します。
電子で受け取った書類は、電子取引の保存ルールを含め、自分に適用される帳簿保存の方法を確認してください。
値引き、ポイント、下取り、補助金などが関係する取引では、支払画面の金額だけでは処理を判断しきれない場合があります。
自己判断で書類の一部を捨てず、購入に関係する情報を一式残しておくと、税理士へ説明しやすくなります。
車体と用品を同じ会計で買った場合は、明細で内容が分かれていると、後で取得価額や個別の支出を確認する材料になります。
名称が自転車一式だけになっているなら、具体的な内訳を購入店へ確認しておく方法もあります。
購入前に利用目的を確かめる
税務の扱いが気になると、経費にしやすい金額の車体を先に探したくなるかもしれません。
でも、仕事に必要な荷物を積めるか、移動距離に合うか、修理を頼める店があるかも同じくらい大切です。
安い車体を選んだ結果、業務で使う装備を追加する必要が生じれば、支出総額も変わります。
経費に算入できることは、購入代金がそのまま戻ってくることではありません。
手元から出るお金と、所得計算上の費用は違うため、資金繰りも含めて検討してください。
複数の車体を比較するなら、業務の移動に必要な条件と、生活で使う場合の条件を別々に書き出してみましょう。
一台を兼用するのか、完全に業務専用にするのかによって、保管や記録の取り方も考えやすくなります。
価格全般の考え方は、電動自転車の値段と購入後の費用も参考にしながら、無理のない支払額を決めてください。
購入費と確定申告の確認順
事業との関係を確認した後に、購入費をその年の費用にするのか、減価償却を通じて配分するのかを調べます。
ここでは金額の目安だけを暗記せず、取得日、使い始めた日、申告の条件を一緒に確認しましょう。
購入額と費用の時期を分ける
電動自転車のように、一定期間にわたって事業に使う資産は、購入した金額を使用期間へ配分する減価償却の確認が必要になる場合があります。
お金を払った日だけを見て、その年にすべて費用になると決めないことが基本です。
一方で、取得価額や使用可能期間などの条件により、その年に必要経費へ算入する扱いが認められる場合もあります。
国税庁の案内では、取得価額十万円未満などの資産と、一定の要件を満たす十万円以上二十万円未満の一括償却資産で、扱いが分けられています。
購入額の数字が境目に近いときは、車体代だけなのか、取得に関わる費用を含めるのかなど、取得価額の計算も確認してください。
私用が混ざるからと、購入金額を先に自分の判断で小さくして制度の条件を当てはめるのではなく、取得価額と事業用割合を別の論点として相談するのが安全です。
制度を選ぶ前に、請求書の内訳、使い始めた日、事業での利用方法をそろえておきましょう。
二〇二六年の特例を確認する
青色申告の少額減価償却資産に関する情報を調べると、古い金額条件の解説が検索結果に残っていることがあります。
国税庁の二〇二六年四月一日現在の案内では、一定の要件を満たす青色申告者の特例について、同年四月一日以後の取得分は四十万円未満という基準が示されています。
それより前の取得分は三十万円未満という従前の基準が関わるため、購入した時期を確認することが欠かせません。
この特例には対象者、取得時期、業務への使用、年間の限度額などの条件があり、青色申告なら誰でも、どんな資産でも一律に使えるわけではありません。
通常の減価償却や一括償却との違いも含めて、自分の申告状況に合うかを確認してください。
この記事の金額だけで適用を決めず、申告する年の国税庁の案内を読み、購入記録を示して相談することが大切です。
(出典:国税庁「減価償却のあらまし」)
耐用年数と使用年数は別もの
減価償却で使う法定耐用年数と、その電動自転車が実際に何年乗れるかは別の考え方です。
国税庁の耐用年数表では、一般用の自転車について二年が示されていますが、これは二年で故障する、二年たてば交換してよいという意味ではありません。
実際の安全な使用には、走行状況や保管、点検、部品の摩耗などが関わります。
中古で買った場合の耐用年数や、途中から事業用へ変えた場合の計算も、単に同じ年数で割ればよいとは限りません。
また、減価償却を行う年の途中で使い始めた場合は、利用期間の扱いなども確認する必要があります。
帳簿で処理が終わった後も、その車体を事業で使うことはあり得ます。
税務上の帳簿価額と、点検や交換が必要かという車体の状態を混同しないでください。
固定資産の記録には、取得日、事業供用日、取得価額、計算方法などを残し、後の売却や処分でも確認できるようにしておきましょう。
按分は計算根拠を残す
私用を含む一台では、必要経費へ算入する部分の計算について、利用実態を説明できることが重要です。
たとえば年間に確認された自転車関係の費用が一万円で、適切な記録に基づく事業用割合が六割だったとすると、按分計算の例では一万円に六割を掛けます。
ただし、この例は六割が標準だと示すものでも、すべての支出に同じ扱いを自動適用できるという意味でもありません。
仕事にしか使わない用品と、車体を兼用する費用では、実際の使用状況が異なる場合があります。
そのため、車体、修理、用品、充電の電気代などを一つの比率でまとめてよいかも、内容に応じて考えましょう。
年の途中で仕事の量や生活の使い方が変わった場合は、前年と同じ割合を使い続ける根拠があるかを見直します。
変えた理由と記録を残しておくと、後から数字だけを見たときに経緯を追いやすくなります。
割合を決めるための資料は、申告書を作る直前だけでなく、普段の利用から少しずつ集めるほうが負担を減らせます。
修理と買い足しの内容を残す
購入後には、タイヤやブレーキなどの整備、交換用バッテリー、荷台の用品といった支出も発生します。
これらを処理するときは、電動自転車に関する支出という一括りではなく、何に支払ったのかを明細で確認してください。
消耗した部品を直す修理と、車体の機能や価値を変える支出では、税務上の検討が異なる場合があります。
高額な部品を買ったときも、いつも修理費で処理しているからと自動的に同じ勘定科目へ入れないようにしましょう。
見積書に作業内容や部品名が書かれていれば、税理士へ相談するときの材料になります。
家族の利用中に生じた不具合など、事業との関係を確認したい支出についても、状況を残しておくと説明しやすくなります。
充電の電気代は、自宅の電気代すべてが自転車の事業利用分になるわけではありません。
必要な記録や計算の手間が実際の利用に見合うかも含め、自分に合う記帳方法を相談するとよいでしょう。
支払方法と資金繰りを確認する
分割払いやローンで電動自転車を買った場合も、毎月の引落額をそのまま車体の必要経費にするとは限りません。
資産の取得に関する処理と、代金の支払い、利息や手数料の扱いを分けて確認する必要があります。
月々の支出が小さく見えても、購入総額や支払期間が変わるため、税務とは別に資金繰りを考えてください。
事業用の口座で払ったから全額が事業用になるわけではなく、個人の口座で払ったら一切処理できないとも単純には言えません。
取引の内容と資金の出入りを、帳簿上どのように記録するかを確認することが大切です。
事業主の私費で支払ったものを後で記帳する場合も、購入資料と業務利用の記録を残しておきましょう。
節税できそうだからと予定していない高額車を急いで買うより、仕事に必要な時期と利用条件を優先するほうが事業の予算を管理しやすくなります。
経費になる部分があっても、支払いの負担がなくなるわけではないという点は忘れずにおきたいところです。
確定申告前に資料をそろえる
申告前には、車体の購入記録、利用開始日、事業用と私用の記録、購入後の支出を一緒に見直します。
固定資産として管理している場合は、前年までの計算とつながっているかも確認してください。
買い替えや売却、盗難、処分があった年は、購入時とは別の処理を確認する必要があるため、出来事の時期と資料を残しておきます。
特例を選ぶ場合は、自転車以外に同じ制度で扱う資産がないかなど、年間全体の条件も見る必要があります。
会計ソフトへ入力して金額が計算されたとしても、入力した分類や条件が正しいことまで自動的に保証されるわけではありません。
迷う点を箇条書きにしてから相談すると、申告直前に何度も資料を探す負担を減らせます。
正確な情報は公式サイトをご確認ください。
最終的な判断は専門家にご相談ください。
記録をまとめる実用的な手順
記録は一つの書式へすべて詰め込むより、購入に関する資料と、日々の利用に関する資料を分けると見直しやすくなります。
購入資料の一覧には、取引日、商品名、支払総額、支払方法、書類の保存場所を記載します。
利用記録には、仕事か私用かを分ける欄を設け、仕事なら訪問先や配達の目的を短く書きましょう。
毎月の終わりに記入漏れを確認し、修理や用品の支出があれば購入資料の一覧へ追加します。
年末に一年分を思い出す方法より、予定表や明細が手元にある間に確認するほうが、内容の取り違えを減らせます。
家族が同じ自転車を使う場合は、自分の仕事以外で使った分も記録できる方法を相談してください。
事業用の距離だけを残して総利用が分からない状態では、割合の根拠を確認しにくいことがあります。
記録の基準は年の途中でも必要に応じて改善できますが、以前の記録を理由なく消したり、結果に合わせて書き換えたりしないようにしましょう。
変更した日と理由を残しておくと、後から見たときに新旧の方法を理解しやすくなります。
相談時に伝える情報をそろえる
税理士や税務署へ問い合わせるときは、電動自転車はいくらまで経費ですかという聞き方だけでは、必要な条件が伝わりません。
購入予定か購入済みか、取得した時期、使い始めた日、購入金額、青色申告かどうか、私用もあるかをまとめて伝えましょう。
中古車、補助金付きの購入、個人からの購入、私用品を事業へ転用した場合などは、その事情も先に説明します。
答えを受けたら、どの書類を残し、どの欄へ記載し、次の年も何を管理するのかまで確認してください。
制度を使えるかだけでなく、使った後の記録が続けられるかも、自分に合う処理を考える材料になります。
自転車の購入店は製品の説明や領収書の発行はできますが、購入者ごとの申告要件を最終判断する窓口とは役割が違います。
製品に関する疑問は販売店へ、税務処理に関する疑問は税務の相談先へ分けると、確認すべき内容が明確になります。
経費処理のよくある質問
Q1. 個人事業主なら電動自転車は全額経費ですか?
A. 事業に必要な支出であるかを確認し、私用が含まれる場合はその部分を分けて考えます。
購入者の肩書だけで全額が決まるのではなく、実際の利用目的や記録が重要です。
購入費をどの年にどの方法で処理するかも、取得価額や適用条件に応じて別に確認してください。
Q2. 青色申告なら四十万円未満は必ず一括処理ですか?
A. 必ずではありません。
取得時期、対象者、業務での使用、年間限度額などの要件を確認し、利用する制度を判断します。
二〇二六年四月一日より前の取得分とは基準が異なるため、古い記事の金額だけで処理を決めないようにしましょう。
Q3. 仕事で使う割合は半分にしてよいですか?
A. 一律に半分と決めるのではなく、利用実態を説明できる基準を考えてください。
走行距離、利用目的、訪問の記録などを残し、事業と私用を区分する材料にします。
どの基準が適切か迷う場合は、記録を示して税理士などへ相談すると具体的に確認できます。
Q4. 法定耐用年数が過ぎたら買い替えますか?
A. 法定耐用年数は税務上の費用配分に使う考え方で、実際の車体寿命を示すものではありません。
安全に使えるかは、整備状態や部品の摩耗などを確認して判断します。
帳簿の処理が終わっても点検は続け、買い替えが必要かは販売店で車体の状態を確認してください。
経費処理のまとめ
個人事業主が電動自転車を経費にする場合は、事業に必要な利用かを確認し、私用を含むなら根拠を残して区分することが基本です。
購入費は取得時期や金額、申告の要件で扱いが変わるため、減価償却や特例の条件を確認しましょう。
買った日の書類だけでなく、業務へ使い始めた日と日々の利用記録を残しておくと、確定申告の確認が進めやすくなります。
税務のためだけに車体を選ぶより、仕事で必要な条件と支払える予算を先に決め、処理の方法を専門家と確かめていくことが大切です。
この記事で参照した公式情報・公的資料
- www.nta.go.jp:必要経費の範囲と家事関連費の区分。…(確認日:2026-10-24)
- www.nta.go.jp:10万円未満、10万円以上20万円未満、2026/4/1以後取得分の青…(確認日:2026-10-24)
- www.keisan.nta.go.jp:一般用の自転車の耐用年数2年。実際の製品寿命とは区別。…(確認日:2026-10-24)
- ebike-lab-navi.com:サイト検索で実在と予算に関する内容を確認した内部リンク。…(確認日:2026-10-24)
あわせて読みたい「用途・選び方」の記事